Η στεγαστική χρηματοδότηση ενισχύθηκε το 2ο τρίμηνο του 2026, με τις τράπεζες να καλύπτουν μεγαλύτερο ποσοστό της αξίας των ακινήτων. Το αυξημένο Loan-to-Value (LTV) φαίνεται να διευκόλυνε τους αγοραστές, μειώνοντας τα απαιτούμενα ίδια κεφάλαια για την απόκτηση κατοικίας.
Η συνεχής άνοδος των τιμών κατοικιών στην Ελλάδα επηρεάζει άμεσα τις ανάγκες χρηματοδότησης των αγοραστών. Σύμφωνα με τα στοιχεία της IMS-FC, του μεγαλύτερου μεσίτη πιστώσεων στεγαστικών δανείων στην Ελλάδα και στρατηγικού συνεργάτη του Spitogatos, κατά το 2ο τρίμηνο του 2026, οι τράπεζες χρηματοδοτούν πλέον μεγαλύτερο μέρος της αξίας των ακινήτων μέσω στεγαστικών δανείων, σε σύγκριση με την αντίστοιχη περίοδο του 2025.
Η τάση αυτή αποτυπώνεται στην εξέλιξη του δείκτη Loan-to-Value (LTV), ο οποίος αυξήθηκε σε όλες τις κατηγορίες ποσού δανείου. Η άνοδος του μέσου LTV δείχνει ότι οι αγοραστές στρέφονται σε υψηλότερα ποσοστά τραπεζικής χρηματοδότησης, ενώ τα διαθέσιμα στεγαστικά προϊόντα φαίνεται να ανταποκρίνονται στις αυξημένες ανάγκες της αγοράς.
Τι είναι o δείκτης Loan-to-Value (LTV);
Ο δείκτης Loan-to-Value (LTV) αποτυπώνει το ποσοστό της αξίας ενός ακινήτου που καλύπτεται μέσω στεγαστικού δανείου και, αντίστοιχα, ποιο μέρος της αξίας καλύπτει ο δανειολήπτης με δικά του κεφάλαια.
Για παράδειγμα, εάν ένα ακίνητο αξίας 200.000€ χρηματοδοτηθεί με στεγαστικό δάνειο ύψους 160.000€, ο δείκτης LTV διαμορφώνεται στο 80%. Αυτό σημαίνει ότι το υπόλοιπο 20%, δηλαδή 40.000€, καλύπτεται από ίδια κεφάλαια του αγοραστή. Επομένως, όσο υψηλότερος είναι ο δείκτης LTV, τόσο μεγαλύτερο μέρος της αξίας του ακινήτου καλύπτεται από το στεγαστικό δάνειο και τόσο μικρότερη είναι η ίδια συμμετοχή που απαιτείται από τον αγοραστή.
Γιατί αυξάνεται o LTV;
Η αύξηση του μέσου δείκτη LTV συνδέεται τόσο με την άνοδο των τιμών στην αγορά κατοικίας όσο και με τις περισσότερες διαθέσιμες επιλογές στεγαστικής χρηματοδότησης.
Καθώς οι Μέσες Ζητούμενες Τιμές (ΜΖΤ) πώλησης κατοικιών συνεχίζουν να αυξάνονται, μεγαλώνει και το συνολικό κεφάλαιο που απαιτείται για την αγορά ενός ακινήτου. Αυτό σημαίνει ότι, χωρίς αντίστοιχη αύξηση της χρηματοδότησης, αυξάνεται και το ποσό που θα πρέπει να καλύψει ο αγοραστής με ίδια κεφάλαια. Ως αποτέλεσμα, η δυνατότητα εξασφάλισης υψηλότερου ποσοστού χρηματοδότησης αποκτά μεγαλύτερη σημασία.
Παράλληλα, τα τελευταία χρόνια οι τράπεζες έχουν εμπλουτίσει τα στεγαστικά τους προϊόντα, προσφέροντας μεγαλύτερη ευελιξία ως προς το ποσοστό χρηματοδότησης. Ανάλογα με το πιστοληπτικό προφίλ του δανειολήπτη και τους όρους του εκάστοτε προϊόντος, η χρηματοδότηση μπορεί, σε ορισμένες περιπτώσεις, να φτάσει έως και το 90% της εκτιμηθείσας αξίας του ακινήτου.
Συνεπώς, η άνοδος των τιμών κατοικίας, σε συνδυασμό με τη δυνατότητα υψηλότερης τραπεζικής χρηματοδότησης, συμβάλλει στην αύξηση του μέσου δείκτη LTV που καταγράφεται στις διαφορετικές κατηγορίες στεγαστικών δανείων.
📌 Διάβασε επίσης → Στεγαστικά δάνεια για αγορά σπιτιού και διαμεσολάβηση: Η σύγχρονη πραγματικότητα για μια επένδυση ζωής
Πώς διαμορφώθηκε o LTV ανά κατηγορία δανείου
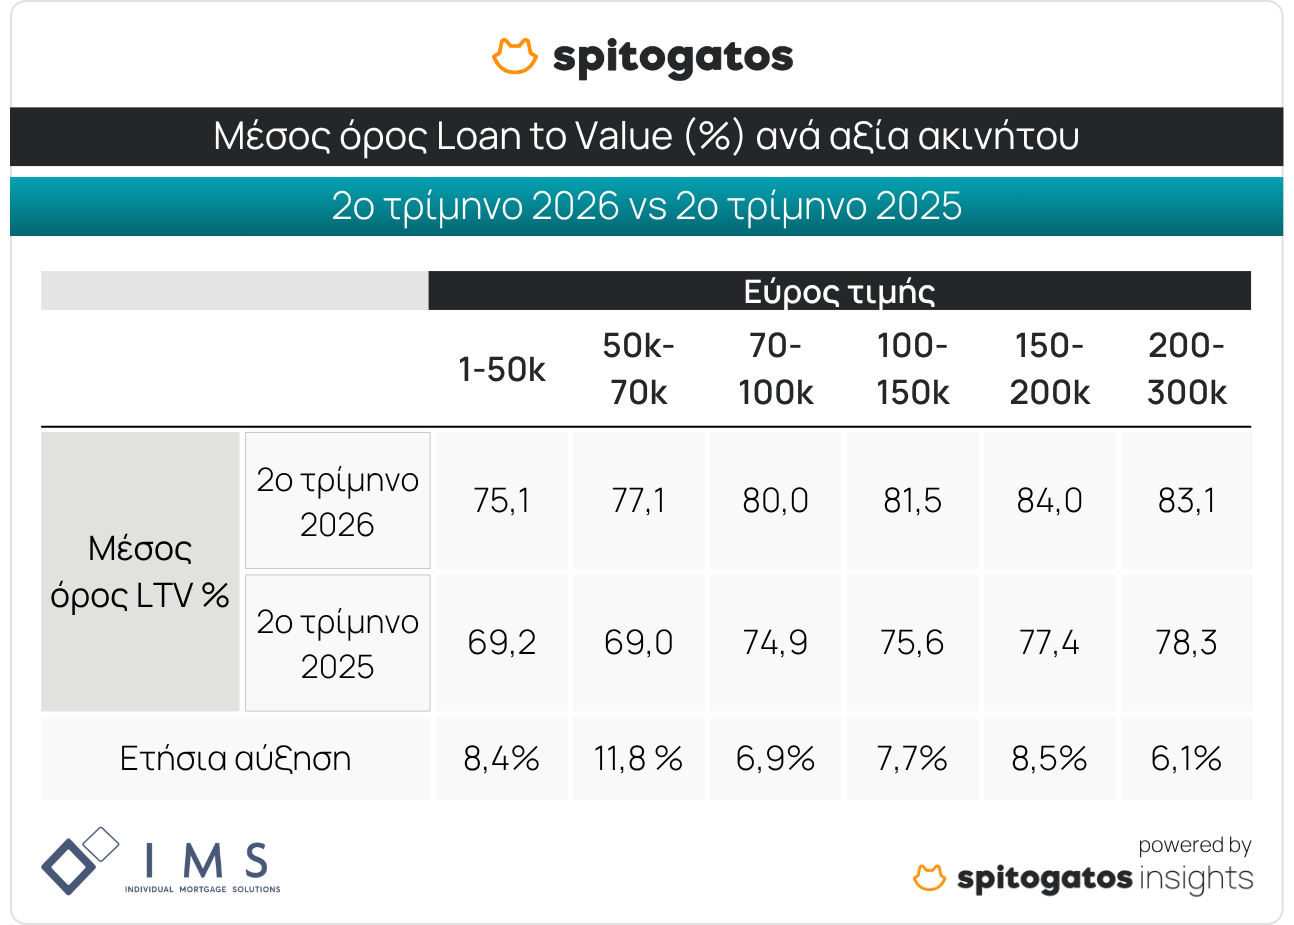
Τα στοιχεία της IMS-FC δείχνουν ότι κατά το 2ο τρίμηνο του 2026, ο μέσος δείκτης Loan-to-Value (LTV) κατέγραψε αύξηση σε όλες τις κατηγορίες στεγαστικών δανείων, σε σύγκριση με την αντίστοιχη περίοδο του 2025. Οι μεγαλύτερες ετήσιες αυξήσεις καταγράφηκαν στα χαμηλότερα ποσά δανείων, ενώ η κατηγορία δανείων 150.000-200.000 ευρώ παρουσίασε τον υψηλότερο μέσο δείκτη LTV.
- Δάνεια 1.000-50.000€: Ο μέσος δείκτης LTV ανήλθε στο 75,1%, από 69,2% το 2025, καταγράφοντας ετήσια αύξηση 8,4%. Πρόκειται για τη μεγαλύτερη μεταβολή σε ποσοστιαίες μονάδες, με τον μέσο LTV να αυξάνεται κατά σχεδόν 6 ποσοστιαίες μονάδες.
- Δάνεια 50.000-70.000€: Ο μέσος δείκτης LTV διαμορφώθηκε στο 77,1%, από 69,0% το προηγούμενο έτος, σημειώνοντας ετήσια αύξηση 11,8%.
- Δάνεια 70.000-100.000€: Ο μέσος δείκτης LTV ανήλθε στο 80,0%, έναντι 74,9% το 2025, καταγράφοντας ετήσια αύξηση 6,9%.
- Δάνεια 100.000-150.000€: Ο μέσος δείκτης LTV διαμορφώθηκε στο 81,5%, από 75,6% το 2025, σημειώνοντας αύξηση 7,7%.
- Δάνεια 150.000–200.000€: Ο μέσος δείκτης LTV έφτασε στο 84,0%, από 77,4% το 2025, καταγράφοντας αύξηση 8,5%. Πρόκειται για τον υψηλότερο μέσο δείκτη LTV μεταξύ των εξεταζόμενων κατηγοριών.
- Δάνεια 200.000-300.000€: Ο μέσος δείκτης LTV ανήλθε στο 83,1%, από 78,3% ένα χρόνο πριν, σημειώνοντας αύξηση 6,1%.
Συνολικά, τα στοιχεία δείχνουν ότι ο μέσος δείκτης LTV τείνει να αυξάνεται όσο αυξάνεται το ποσό του στεγαστικού δανείου. Εξαίρεση αποτελεί η κατηγορία δανείων 200.000-300.000 ευρώ, όπου ο μέσος δείκτης καταγράφεται οριακά χαμηλότερος σε σύγκριση με την κατηγορία 150.000-200.000 ευρώ. Στις κατηγορίες δανείων υψηλότερου ποσού, ο μέσος LTV διαμορφώθηκε σε επίπεδα άνω του 80%, φτάνοντας έως και το 84,0%.
📌 Διάβασε επίσης → Στεγαστικά δάνεια: 6+1 πράγματα που πρέπει να εξετάσεις πριν από τη λήψη δανείου για αγορά σπιτιού
Τι σημαίνει πρακτικά η αύξηση του LTV;
Η αύξηση του δείκτη LTV σημαίνει ότι μεγαλύτερο μέρος της αξίας ενός ακινήτου μπορεί να καλυφθεί μέσω στεγαστικού δανείου, περιορίζοντας αντίστοιχα τα ίδια κεφάλαια που χρειάζεται να διαθέσει ο αγοραστής.
Για παράδειγμα, μια αύξηση του LTV κατά 5 ποσοστιαίες μονάδες αντιστοιχεί σε περίπου 12.500€ επιπλέον χρηματοδότησης για την αγορά κατοικίας αξίας 250.000€. Με άλλα λόγια, το ποσό που χρειάζεται να καλυφθεί από ίδια κεφάλαια μειώνεται αντίστοιχα.
Σε μια αγορά όπου οι τιμές κατοικιών παραμένουν υψηλές, η δυνατότητα για υψηλότερο ποσοστό χρηματοδότησης μπορεί να κάνει σημαντική διαφορά για τους αγοραστές, διευκολύνοντας την πρόσβαση σε ακίνητα που ενδεχομένως θα ήταν εκτός του διαθέσιμου προϋπολογισμού τους.
📌 Διάβασε επίσης → Γιατί να επιλέξει κάποιος την IMS-FC για το στεγαστικό του δάνειο;
Εγκρίνεται το ποσό που ζητούν οι δανειολήπτες;
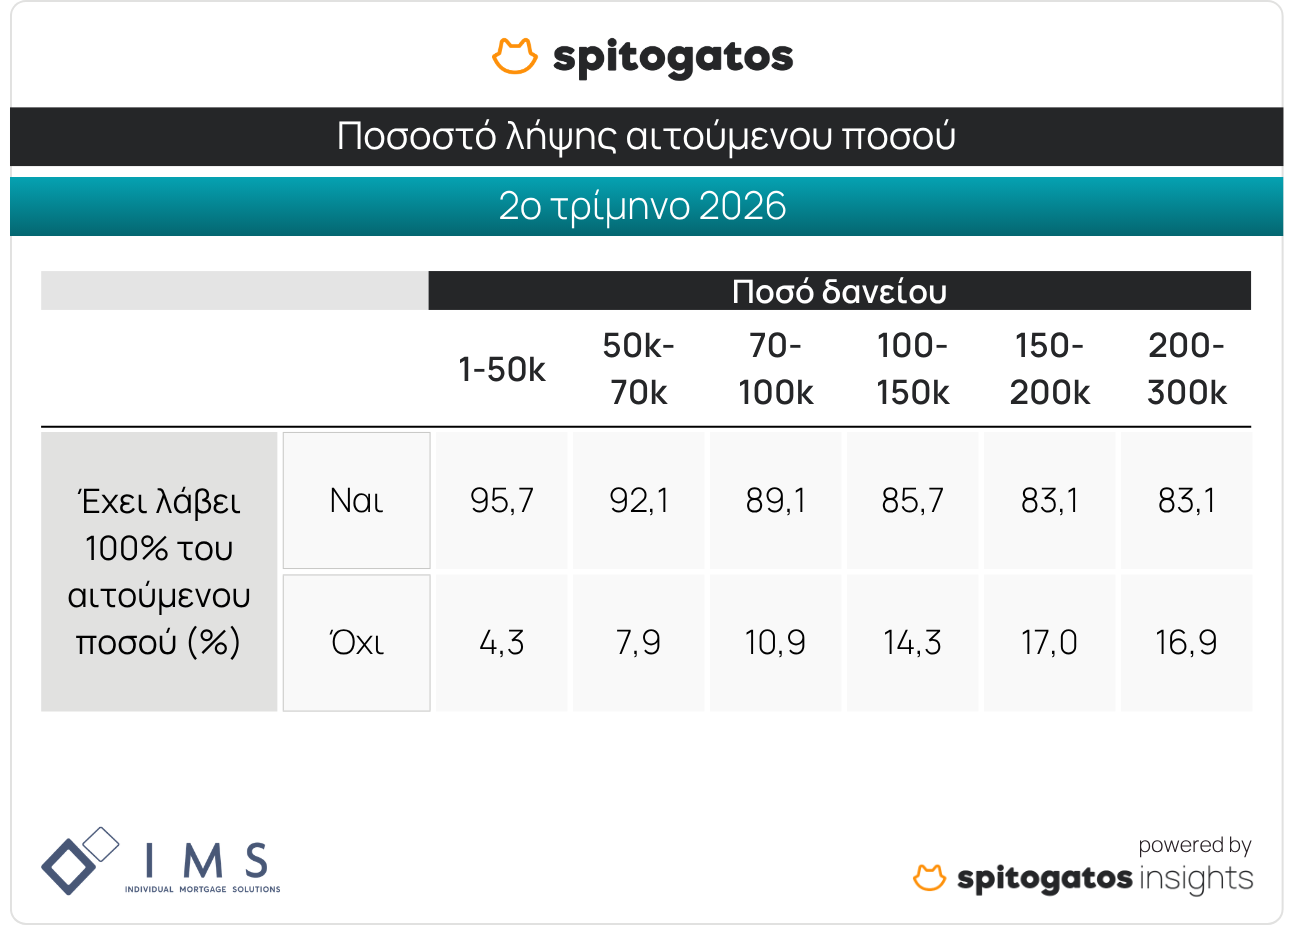
Τα στοιχεία της IMS-FC δείχνουν ότι στη συντριπτική πλειονότητα των περιπτώσεων εγκρίνεται το σύνολο του ποσού που έχουν αρχικά αιτηθεί οι δανειολήπτες. Συγκεκριμένα, το ποσοστό των αιτήσεων που εγκρίνονται για το σύνολο του αρχικά αιτηθέντος ποσού, διαμορφώνεται ως εξής:
- 95,7% για δάνεια 1.000-50.000€
- 92,1% για δάνεια 50.000-70.000€
- 89,1% για δάνεια 70.000-100.000€
- 85,7% για δάνεια 100.000-150.000€
- 82,5% για δάνεια 150.000-200.000€
- 83,1% για δάνεια 200.000-300.000€
Μικρή η απόκλιση μεταξύ αιτούμενου και εγκεκριμένου ποσού
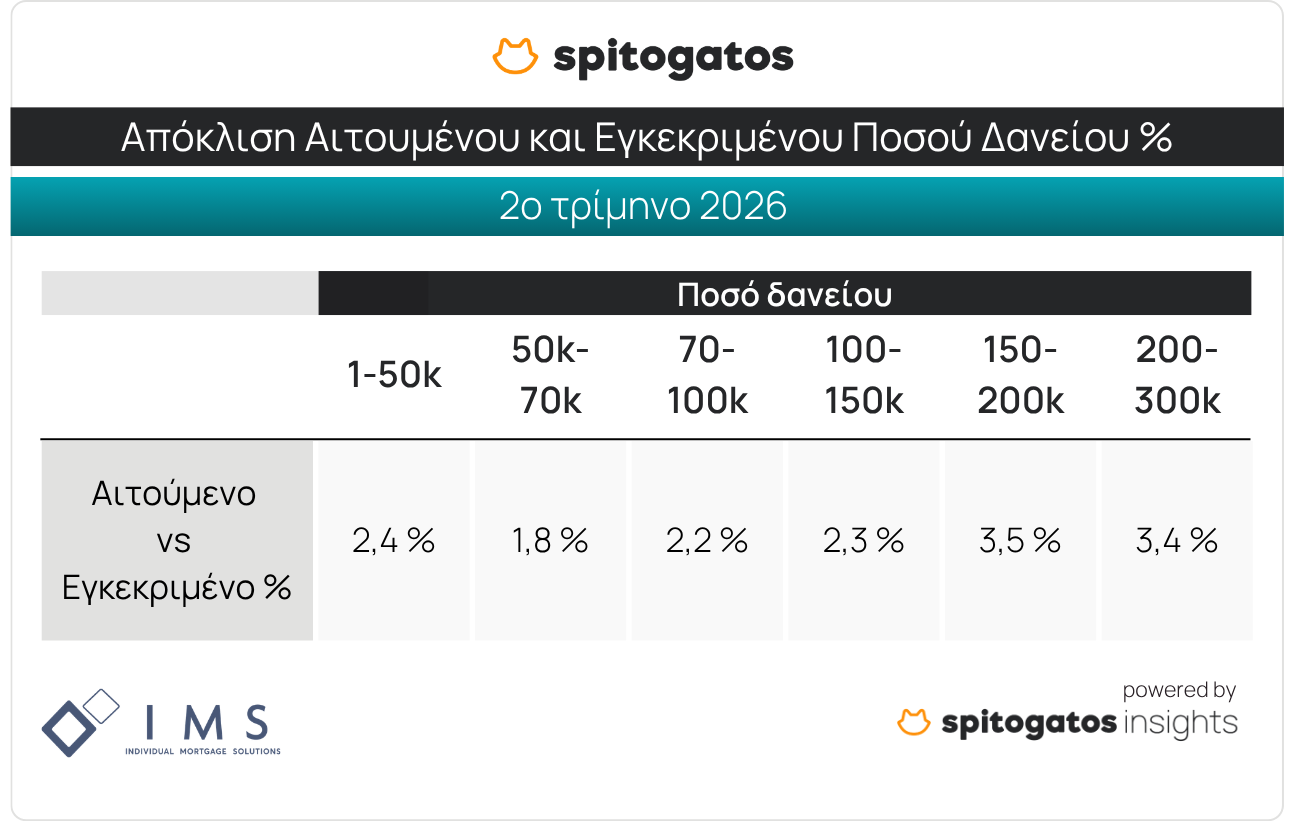
Συμπληρωματικά προς το υψηλό ποσοστό αιτήσεων που εγκρίνονται για το σύνολο του αρχικά αιτηθέντος ποσού, ιδιαίτερα περιορισμένη είναι η απόκλιση και στις περιπτώσεις όπου το εγκεκριμένο ποσό είναι χαμηλότερο από το αιτούμενο.
Συγκεκριμένα, στις αιτήσεις που δεν εγκρίνονται για το 100% του αρχικά αιτηθέντος ποσού, η μέση απόκλιση μεταξύ αιτούμενου και εγκεκριμένου ποσού κυμαίνεται μόλις από 1,8% έως 3,5%, ανάλογα με την κατηγορία ποσού δανείου. Η προαναφερθείσα μικρή απόκλιση σχετικά με το αρχικά αιτηθέν ποσό, ενδέχεται να συνδέεται, μεταξύ άλλων, με παράγοντες όπως.
- Η καλύτερη προετοιμασία των δανειοληπτών από εξειδικευμένους συμβούλους
- Ο πιο ρεαλιστικός προσδιορισμός των αναγκών χρηματοδότησης.
- Η επιλογή της κατάλληλης τράπεζας πριν από την υποβολή της αίτησης.
Τα δύο ευρήματα ουσιαστικά δείχνουν ότι η μεγάλη πλειονότητα των δανειοληπτών είτε λαμβάνει το σύνολο του ποσού που αιτείται είτε, στις περιπτώσεις μερικής έγκρισης, λαμβάνει ποσό πολύ κοντά στο αρχικά αιτηθέν.
Ποιο είδος επιτοκίου προτιμούν οι δανειολήπτες;
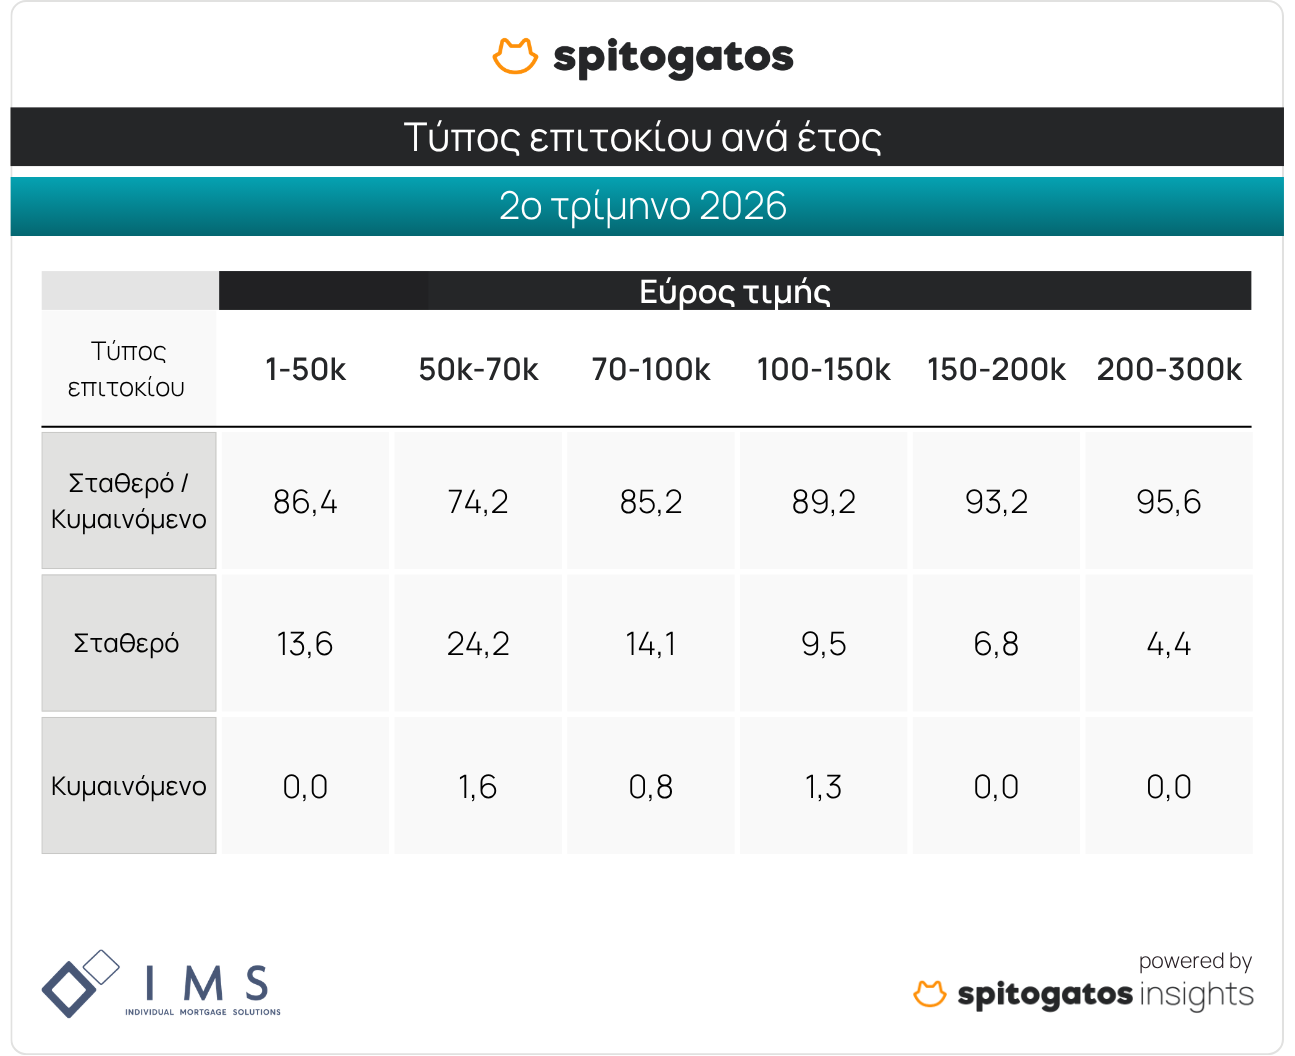
Η εικόνα είναι ξεκάθαρη: τα στεγαστικά δάνεια μικτού επιτοκίου, με αρχική περίοδο σταθερού επιτοκίου αποτελούν την κυρίαρχη επιλογή σε όλες τις κατηγορίες ποσού δανείου. Το ποσοστό επιλογής τους κυμαίνεται από 74,2% έως και 95,6%, ενώ τα αποκλειστικά κυμαινόμενου επιτοκίου παραμένουν σε ιδιαίτερα χαμηλά επίπεδα.
Η προτίμηση αυτή συνδέεται κυρίως με την ανάγκη των δανειοληπτών για μεγαλύτερη προβλεψιμότητα στις μηνιαίες δόσεις και προστασία από πιθανές μελλοντικές αυξήσεις των επιτοκίων. Ένα αρχικό διάστημα σταθερού επιτοκίου προσφέρει μεγαλύτερη ασφάλεια ως προς το κόστος εξυπηρέτησης του δανείου, επιτρέποντας στους δανειολήπτες να προγραμματίζουν με μεγαλύτερη ακρίβεια τις οικονομικές τους υποχρεώσεις.
Παράλληλα, η δυνατότητα πρόωρης ολικής ή μερικής αποπληρωμής χωρίς ποινή προεξόφλησης που προσφέρεται σε αρκετά σύγχρονα στεγαστικά προϊόντα ενισχύει την ευελιξία των δανειοληπτών και αποτελεί ένα ακόμη στοιχείο που διαφοροποιεί τις διαθέσιμες επιλογές χρηματοδότησης.
Τι δείχνουν τα στοιχεία για τη στεγαστική χρηματοδότηση
Σε γενικές γραμμές, τα στοιχεία της IMS-FC για το 2ο τρίμηνο του 2026 επιβεβαιώνουν ότι η αγορά στεγαστικής πίστης προσαρμόζεται στα νέα δεδομένα της αγοράς κατοικίας. Οι τράπεζες χρηματοδοτούν μεγαλύτερο ποσοστό της αξίας των ακινήτων, με αποτέλεσμα την αύξηση του μέσου δείκτη Loan-to-Value σε όλες τις κατηγορίες στεγαστικών δανείων. Παράλληλα, τα ποσοστά πλήρους έγκρισης των αιτούμενων ποσών παραμένουν ιδιαίτερα υψηλά, ενώ η απόκλιση μεταξύ αιτούμενου και εγκεκριμένου ποσού διατηρείται σε χαμηλά επίπεδα.
Την ίδια στιγμή, η επιλογή των δανείων με αρχική περίοδο σταθερού επιτοκίου δείχνει ότι οι δανειολήπτες αναζητούν μεγαλύτερη ασφάλεια και προβλεψιμότητα στις οικονομικές τους υποχρεώσεις. Σε ένα περιβάλλον όπου οι τιμές κατοικιών παραμένουν αυξημένες, τα στεγαστικά προϊόντα με ποσοστά χρηματοδότησης που σε πολλές περιπτώσεις υπερβαίνουν το 80% συμβάλλουν στη μείωση των απαιτούμενων ιδίων κεφαλαίων και διευκολύνουν περισσότερους ενδιαφερόμενους να προχωρήσουν στην αγορά κατοικίας.
Η Φωτεινή επιμελείται την παραγωγή περιεχομένου του Spitogatos, με έμφαση σε άρθρα που αναδεικνύουν τις τάσεις και τις εξελίξεις στην αγορά ακινήτων, προσφέροντας παράλληλα πρακτικές λύσεις για κάθε σπίτι.
Senior Copywriter & Social Media Specialist